
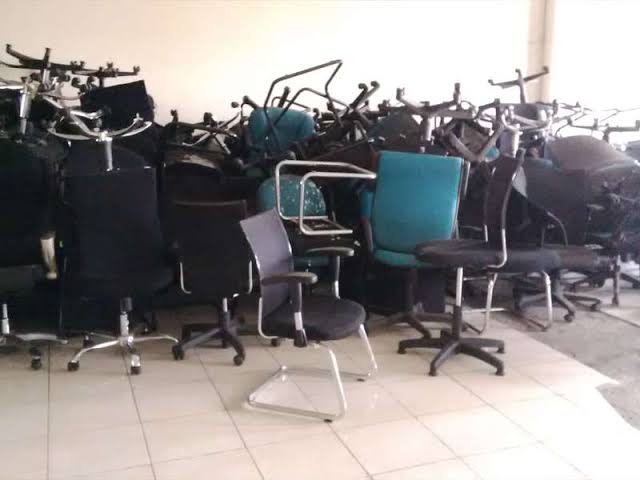
Penghapusan barang bekas perusahaan menjadi bagian penting dalam menjaga akurasi laporan keuangan sekaligus efisiensi operasional secara keseluruhan.
Banyak perusahaan masih menyimpan barang yang sebenarnya sudah tidak produktif hanya karena belum memiliki prosedur penghapusan yang jelas dan terstruktur.
Perusahaan yang menunda proses ini berisiko menghadapi tumpukan barang tidak terpakai yang terus membebani ruang dan anggaran perawatan setiap bulannya.
Artikel ini membahas langkah dasar yang perlu diperhatikan sebelum melakukan penghapusan barang tersebut secara resmi.
Mengidentifikasi Barang untuk Penghapusan Barang Bekas Perusahaan
Langkah awal penghapusan barang bekas perusahaan adalah mengidentifikasi barang yang sudah tidak lagi memberikan manfaat ekonomis bagi operasional.
Periksa kondisi fisik, fungsi, serta riwayat penggunaan setiap barang secara menyeluruh dan objektif. Barang yang rusak berat, teknologinya usang, atau tidak sesuai kebutuhan operasional biasanya menjadi kandidat utama untuk dihapus dari daftar aset perusahaan.
Selain itu, tim yang bertanggung jawab sebaiknya diberi pemahaman yang sama mengenai standar penilaian kondisi barang, sehingga keputusan yang diambil konsisten di setiap divisi perusahaan.
Mengajukan Persetujuan Internal
Sebelum eksekusi dilakukan, penghapusan barang bekas perusahaan perlu melalui proses persetujuan dari pihak manajemen terkait terlebih dahulu.
Ajukan daftar barang beserta justifikasi penghapusan secara tertulis agar keputusan yang diambil memiliki dasar yang jelas dan kuat.
Persetujuan ini juga penting sebagai bukti bahwa proses berjalan sesuai prosedur internal perusahaan yang berlaku.
Menjalankan Penghapusan Barang Bekas Perusahaan Secara Resmi
Setelah disetujui, penghapusan barang bekas perusahaan dapat dilaksanakan melalui penjualan, donasi, atau pemusnahan sesuai kondisi barang masing-masing.
Setiap langkah perlu didokumentasikan dengan berita acara agar mudah ditelusuri kembali di masa mendatang apabila diperlukan.
Untuk memahami tahapan lebih lengkap, Anda dapat membaca panduan disposal barang bekas perusahaan yang membahas prosesnya secara rinci.
Memperbarui Catatan Akuntansi
Setelah barang benar-benar dilepas, bagian akuntansi perlu segera memperbarui catatan aset tetap perusahaan secara menyeluruh.
Selisih nilai buku dan nilai jual harus dicatat sesuai standar akuntansi yang berlaku agar laporan keuangan tetap akurat dan dapat dipertanggungjawabkan.
Ketelitian pada tahap ini membantu perusahaan menghindari kesalahan penyajian di kemudian hari.
Menghindari Risiko Akibat Penghapusan yang Tidak Tertib
Jika penghapusan barang bekas perusahaan dilakukan tanpa prosedur yang jelas, perusahaan berisiko menghadapi ketidaksesuaian data antara catatan aset dan kondisi barang sebenarnya di lapangan.
Hal ini dapat menyulitkan proses audit internal maupun eksternal, bahkan berpotensi menimbulkan kecurigaan terhadap penyalahgunaan aset perusahaan.
Dengan menjalankan prosedur penghapusan secara tertib dan terdokumentasi, perusahaan dapat menghindari risiko tersebut sekaligus menjaga kepercayaan pemangku kepentingan terhadap pengelolaan aset yang dijalankan oleh manajemen.
Menentukan Jadwal Penghapusan secara Berkala
Agar penghapusan barang bekas perusahaan tidak menumpuk di akhir tahun, sebaiknya perusahaan menetapkan jadwal evaluasi aset secara berkala, misalnya setiap semester atau setiap kuartal.
Jadwal yang konsisten membantu tim keuangan dan operasional mengantisipasi kebutuhan penghapusan lebih awal, sehingga proses persetujuan dan dokumentasi dapat dipersiapkan dengan lebih matang.
Kebiasaan ini juga membuat laporan keuangan perusahaan lebih mudah diaudit karena data aset selalu diperbarui secara rutin sepanjang tahun.
Bekerja Sama dengan Pihak Berpengalaman
Bagi perusahaan yang membutuhkan bantuan dalam proses pelepasan barang, kunjungi terimabarangbekaskantor.com untuk mendapatkan layanan penilaian dan pembelian aset kantor bekas secara praktis, cepat, dan transparan bagi perusahaan Anda.
Dengan prosedur yang konsisten, perusahaan dapat menjaga kepercayaan pemangku kepentingan terhadap pengelolaan aset yang dijalankan sepanjang tahun.
